Partir à l’étranger avec la mauvaise carte bancaire peut coûter cher sans qu’on s’en rende vraiment compte. Quelques euros de commission sur un paiement, des frais fixes à chaque retrait, un taux de change défavorable… Additionnés pendant plusieurs jours ou plusieurs semaines, ces petits montants finissent par peser sur le budget du voyage.
Choisir une carte bancaire sans frais à l’étranger, ou avec des frais très réduits, est donc l’un des premiers réflexes à avoir avant de partir, surtout hors de la zone euro.
Mais le prix des paiements et des retraits ne devrait pas être votre seul critère.
Une carte intéressante pour voyager doit aussi être adaptée à votre façon de l’utiliser : plafonds de paiement et de retrait, conditions d’utilisation, réseau accepté dans votre destination, possibilité de louer une voiture et, souvent négligées, assurances et assistances incluses avec la carte.
Car deux cartes permettant de payer presque gratuitement à l’étranger peuvent offrir des protections très différentes en cas de problème : frais médicaux, rapatriement, annulation, bagages, retard ou encore dommages sur une voiture de location.
Dans ce guide, je vous propose donc de regarder au-delà de la seule promesse du « zéro frais » : combien votre carte vous coûte réellement à l’étranger, quelles sont ses limites et quels services peuvent faire une vraie différence pendant votre voyage.
Comment choisir une carte bancaire sans frais pour voyager à l’étranger ?
Une carte bancaire réellement intéressante pour voyager doit être choisie en fonction de vos habitudes : pays visités, fréquence des retraits, montant des dépenses, durée du séjour, besoin de louer une voiture et niveau d’assurance recherché.
C’est en comparant ces critères que j’ai progressivement remis en question les cartes proposées par ma banque traditionnelle et recherché des solutions mieux adaptées à mes voyages. Mon expérience avec une carte Platinum, pourtant présentée comme une carte destinée aux voyageurs, a été particulièrement révélatrice.
Le « zéro frais » est évidemment séduisant, mais vérifiez toujours ce qu’il recouvre réellement. Certaines cartes suppriment les commissions sur les paiements mais limitent le nombre de retraits gratuits ; d’autres imposent un abonnement ou certaines conditions pour bénéficier de leurs avantages.
Avant de choisir, regardez donc l’ensemble du fonctionnement de la carte : coût mensuel ou annuel, frais de change, paiements et retraits à l’étranger, plafonds, conditions d’utilisation, mais aussi assurances et assistances incluses.
Votre objectif n’est pas forcément de trouver la carte la moins chère sur le papier, mais celle qui vous coûtera le moins cher pour votre propre façon de voyager, tout en vous apportant les services dont vous avez réellement besoin.
Avant de choisir votre carte pour voyager, voici les principaux points à comparer :
| Critère | Ce qu’il faut vérifier |
|---|---|
| Paiements à l’étranger | commission et taux de change |
| Retraits | frais, nombre et montant autorisés |
| Abonnement | gratuité réelle ou sous conditions |
| Plafonds | adaptés à un voyage ? |
| Zone euro / hors zone euro | conditions différentes ? |
| Location de voiture | carte de débit ou de crédit, caution et conditions du loueur |
| Assistance | rapatriement, aide médicale… |
| Assurance | annulation, bagages, retard… |
| Durée de couverture | suffisante pour le séjour ? |
Quelle carte bancaire sans frais choisir pour voyager à l’étranger ?
Il n’existe pas, à mon sens, une carte bancaire qui serait la meilleure pour tous les voyageurs. Une carte excellente pour un week-end en Europe peut devenir moins intéressante pour trois semaines hors zone euro, un road trip avec location de voiture ou plusieurs mois de voyage.
Avant de comparer les offres, commencez donc par vous demander comment vous utilisez réellement votre carte lorsque vous voyagez.
Voyagez-vous surtout dans la zone euro ou hors zone euro ?
Dans la zone euro, la question du change disparaît lorsque vous payez en euros. Les différences entre les cartes portent alors davantage sur les éventuels frais de retrait, les plafonds, les services et les assurances.
Hors zone euro, soyez beaucoup plus attentif aux commissions sur les paiements et retraits ainsi qu’aux conditions de conversion des devises. Une petite commission répétée pendant plusieurs semaines peut finir par représenter une somme non négligeable.
Une carte adaptée à vos voyages en Espagne, en Italie ou en Croatie ne sera donc pas nécessairement aussi intéressante au Japon, aux États-Unis ou en Chine.
Payez-vous surtout par carte ou retirez-vous souvent des espèces ?
C’est un critère essentiel et pourtant assez peu pris en compte dans les comparatifs.
Si vous réglez presque tout directement par carte, recherchez surtout de bonnes conditions sur les paiements en devises étrangères.
Si vous voyagez dans des pays où les espèces restent très utilisées, regardez plutôt le nombre de retraits autorisés, leurs plafonds et les éventuels frais fixes ou proportionnels.
Attention également : même si votre banque annonce des retraits gratuits, le distributeur utilisé à l’étranger peut appliquer ses propres frais. Votre carte ne permet pas forcément de les éviter.
Voyage occasionnel ou voyages fréquents ?
Pour quelques jours à l’étranger une ou deux fois par an, payer un abonnement bancaire élevé uniquement pour supprimer quelques commissions n’est pas forcément rentable.
Le calcul change complètement si vous voyagez plusieurs fois par an, effectuez régulièrement des paiements en devises ou partez plusieurs semaines.
Ne comparez donc pas seulement le tarif mensuel de la carte. Essayez d’estimer ce qu’elle vous coûtera réellement sur une année en fonction de vos voyages.
Carte gratuite ou carte payante ?
Une carte gratuite peut être largement suffisante si ses plafonds et ses conditions correspondent à votre utilisation.
À l’inverse, une carte payante peut avoir du sens si son coût est compensé par des retraits plus avantageux, des plafonds plus élevés ou des services et assurances dont vous avez réellement besoin.
Méfiez-vous surtout du mot « gratuit » : vérifiez s’il existe une condition d’utilisation mensuelle, des frais en cas d’inactivité ou des limites au-delà desquelles les opérations deviennent payantes.
Pourquoi je recommande de voyager avec deux cartes bancaires
Même avec une excellente carte, je déconseille de partir à l’étranger avec un seul moyen de paiement.
Une carte peut être bloquée par mesure de sécurité, refusée par un terminal, avalée par un distributeur, perdue ou volée. Un plafond peut également être atteint au mauvais moment.
L’idéal est donc de disposer de deux cartes, si possible conservées à deux endroits différents. Elles peuvent même être complémentaires : l’une particulièrement intéressante pour les paiements et l’autre pour les retraits ou comme solution de secours.
Cette précaution toute simple peut éviter qu’un incident bancaire se transforme en véritable problème pendant le voyage.
Quels frais bancaires faut-il vraiment éviter à l’étranger ?
La mention « sans frais à l’étranger » peut donner l’impression que toutes les opérations seront gratuites. Dans la pratique, plusieurs intervenants peuvent facturer une opération : votre banque, le réseau utilisé et parfois le distributeur de billets ou le commerçant local.
Il faut donc savoir où peuvent se cacher les frais.
Les commissions sur les paiements en devises
Lors d’un paiement dans une monnaie différente de celle de votre compte, certaines banques appliquent une commission fixe, un pourcentage du montant payé ou les deux.
Pris isolément, quelques centimes ou quelques euros paraissent anodins. Mais sur plusieurs dizaines de paiements, la différence entre deux cartes devient beaucoup plus visible.
Les frais de retrait
Les retraits peuvent cumuler plusieurs coûts : commission de votre banque, éventuel pourcentage sur le montant retiré et frais imposés par le propriétaire du distributeur.
Une carte annonçant des « retraits gratuits à l’étranger » signifie généralement que l’émetteur de la carte ne prélève pas sa propre commission dans les limites prévues par son offre. Cela n’empêche pas nécessairement un distributeur local de facturer son utilisation.
Lisez donc toujours attentivement le message affiché à l’écran avant de valider le retrait.
Attention à la conversion proposée par le terminal ou le distributeur
Lorsque vous payez ou retirez de l’argent dans un pays utilisant une autre devise, le terminal peut parfois vous proposer de débiter directement votre compte en euros plutôt que dans la monnaie locale.
Cette conversion, souvent appelée conversion dynamique des devises ou DCC (Dynamic Currency Conversion), utilise un taux proposé par le prestataire qui effectue la conversion.
Le fait d’afficher immédiatement un montant en euros peut sembler rassurant, mais le taux proposé peut être moins favorable.
Lorsque vous avez le choix entre un paiement dans votre devise et dans la monnaie locale, vérifiez donc attentivement le taux et les frais associés avant d’accepter la conversion proposée.
Le taux de change compte autant que les commissions
Deux cartes affichant « 0 % de commission » ne donnent pas forcément exactement le même résultat final si les conditions de conversion diffèrent.
Ne vous arrêtez donc pas au seul mot gratuit. Ce qui vous intéresse est le montant réellement débité de votre compte après conversion.
C’est particulièrement important lorsque vous dépensez des sommes importantes ou voyagez longtemps hors de la zone euro.
Payer ou retirer de l’argent à l’étranger ?
Il n’existe pas non plus de règle universelle. Tout dépend du pays, des frais appliqués par votre carte et de l’utilisation locale des espèces.
Lorsque les paiements par carte sont largement acceptés et que votre banque ne facture pas de commission, payer directement par carte évite généralement de multiplier les retraits et de conserver beaucoup d’espèces sur soi.
Mais certains voyages nécessitent toujours du liquide : petits commerces, marchés, transports locaux, hébergements, restaurants ou régions où les paiements électroniques sont moins répandus.
Évitez de multiplier les petits retraits
Si chaque retrait entraîne des frais fixes, retirer plusieurs petites sommes peut coûter beaucoup plus cher qu’effectuer un retrait plus important.
Il faut néanmoins trouver un équilibre : retirer une grosse somme uniquement pour économiser quelques euros de commission n’est pas forcément judicieux si cela vous oblige à transporter beaucoup d’espèces.
Vérifiez les frais avant de valider
Un distributeur peut afficher des frais supplémentaires avant la confirmation de l’opération. Si leur montant vous paraît élevé, vous pouvez généralement annuler et chercher un autre distributeur.
Je privilégie autant que possible les distributeurs rattachés à des banques identifiables, plutôt que de choisir automatiquement le premier appareil rencontré dans une zone très touristique.
Gardez toujours une solution de secours
Ne conservez pas vos deux cartes, toutes vos espèces et vos papiers au même endroit.
En cas de perte ou de vol, une deuxième carte conservée séparément peut vous permettre de continuer à payer ou à retirer de l’argent pendant que vous faites opposition sur la première.
Pensez également à vérifier avant le départ vos plafonds de paiement et de retrait et, si votre banque le permet, la procédure pour les modifier temporairement depuis l’application.
Quelques minutes de vérification avant le voyage peuvent éviter beaucoup de complications une fois sur place.
Comment comparer les cartes bancaires pour voyager ?
Une fois ces critères identifiés, ne cherchez pas forcément la carte qui promet le plus d’avantages. Faites plutôt votre propre comparaison à partir de quelques questions simples : combien va-t-elle réellement me coûter pendant mes voyages, quelles opérations vais-je effectuer le plus souvent et quels services me seront vraiment utiles ?
Pour ma part, je regarde en priorité :
- le coût réel de la carte sur une année ;
- les frais sur les paiements en euros et en devises ;
- les conditions et limites des retraits à l’étranger ;
- les plafonds de paiement et de retrait ;
- les éventuelles obligations pour conserver la gratuité ;
- la facilité pour joindre la banque en cas de problème ;
- les assurances et assistances réellement incluses ;
- les conditions concernant une location de voiture ;
- et la possibilité de disposer facilement d’une seconde carte de secours.
Ne vous fiez pas uniquement aux comparateurs ni aux arguments commerciaux des banques. Consultez les tarifs et les conditions contractuelles de la carte qui vous intéresse, car une offre très séduisante dans un tableau comparatif peut comporter des limites importantes pour votre propre usage.
C’est précisément cette démarche qui m’a amenée à comparer ma carte Platinum de banque traditionnelle avec plusieurs solutions proposées par les banques en ligne. Et l’écart entre les promesses commerciales et mon expérience réelle a parfois été considérable.
Mon expérience : des promesses commerciales à l’usage réel
Les exemples qui suivent ne prétendent donc pas désigner une carte bancaire universellement meilleure qu’une autre. Ils correspondent à mon expérience et aux critères qui comptaient pour mes propres voyages.
C’est en confrontant le prix, les frais à l’étranger, les conditions d’utilisation et les services réellement obtenus que j’ai progressivement changé ma façon de choisir mes cartes bancaires.
La carte Platinium voyage de la Caisse d’Epargne : une déception à un coût prohibitif
Ayant toutes mes économies dans cette banque depuis ma naissance, je ne me suis pas posée de questions sur les prix des cartes bancaires car je pensais naïvement que toutes les banques pratiquaient des conditions à peu près similaires. Bien que très habituée à internet, je n’avais pas franchi le cap d’une banque en ligne, pendant longtemps, car mon ancien conseiller bancaire était devenu un interlocuteur de confiance et je le croyais quand il me disait qu’il valait mieux une banque physique et qu’il fallait se méfier des offres très alléchantes de carte gratuite et sans frais. Maintenant qu’ il a pris la retraite, je constate juste le temps perdu à ne pas avoir choisi une carte bancaire gratuite et vraiment faite pour des voyageurs.
A la Caisse d’Epargne, à l’occasion d’une offre promotionnelle, j’avais souscrit à une carte bancaire Platinium faite pour voyager plus facilement grâce à une ensemble de garanties et d’assurances pour les services que les voyageurs ont l’habitude de souscrire : vols ou location de voiture ou recherche d’hôtel par une conciergerie. C’est la théorie, à grand renfort de jolies brochures argentées qui donnent l’impression qu’on deviendrait presque un voyageur à part, doté d’une carte avec des plafonds d’achats plus élevés, ce qui évite de payer pour modifier le plafond lors d’un séjour de deux ou trois semaines où l’on peut dépasser la limite.
Ma nouvelle conseillère qui avait tout à gagner à me faire monter en gamme en me montrant que je payais à peine plus cher mais bénéficierais de beaucoup plus d’avantages, m’avait convaincue que ses garanties seraient appréciables. Je ne les ai jamais utilisées, car je n’ai pas réservé de voitures ou de vols.
Mais pour avoir utilisé l’extension de garantie lors d’un achat, j’ai vite déchanté sur la réalité de l’assurance, par rapport à ce que m’avait promis la conseillère « formée » à la va-vite pour vendre la carte spéciale voyageurs de la Caisse d’Epargne, en ignorant les conditions approfondies d’utilisation. Les services d’assurance annoncés n’étaient même pas pris en charge par la carte. Ce n’est qu’en recourant au service assurance après avoir rencontré un problème qu’on a des déconvenues sur ce que couvre réellement cette carte.
L’extension de garantie qui m’avait permis d’éviter de souscrire à une assurance spécifique pour couvrir un produit onéreux, m’a fait prendre conscience qu’il ne fallait plus croire les conseillers sur leurs arguments, mais lire l’ensemble du contrat. J’ai découvert que mon appareil n’était pas couvert, car son prix était plus élevé que les plafonds pour un changement de produit neuf ou de réparation.
Cette réparation n’a pas été autorisée, alors qu’elle aurait rétabli le produit en état de fonctionnement, car la pièce et la main d’oeuvre dépassaient le plafond prévu par le contrat. Le remboursement ou le changement ne se sont donc pas faits sur la valeur d’achat réelle, mais sur le plafond, amputé de ce que les assureurs appellent la « vétusté ».
D’autres voyageurs m’ont rapporté des déboires, après avoir tenté de recourir à l’assurance de la BPCE pour prendre en charge la franchise à cause d’un accident avec leur voiture de location en Croatie. Alors qu’ils pensaient que la carte Platinium couvrait la franchise, ils ont débuté un parcours du combattant avec l’agence croate, qui faisait la sourde oreille, malgré les demandes répétées, car il appartient au client de produire les preuves et documentations imposées pour traiter une demande. Au final, le client a du payer les 2000 € prélevés dès la remise du véhicule et n’a pas été remboursé par l’assurance liée à sa Platinium de la Caisse d’Epargne.
J’ai aussi constaté lors de plusieurs voyages, que les frais bancaires pour les retraits au distributeur automatique ou les frais sur mes divers achats, quel que soit leur montant, étaient toujours aussi onéreux. Il m’est même arrivé d’en payer pour retirer dans un distributeur dans l’Union européenne dans une banque qui ne faisait pas partie du réseau bancaire de la BPCE. Or c’est bien ce que je souhaitais éviter lors de mes voyages, car ces faux frais ont représenté entre 5 et 10% de mon budget.
Malgré son coût de 22 € par mois, chaque retrait m’était facturé 6,5€ + 2,5% sur le montant total de la transaction. Chaque achat effectué me valait aussi un surcoût de 2,5% de la somme. Pour une carte soi-disant faite pour les voyageurs, c’était déjà difficile à admettre. Cela se corse quand ma conseillère m’indique que pour éviter ces frais, je dois à nouveau mettre la main au portefeuille pour ajouter des options internationales pour une semaine ou un mois, afin d’obtenir des retraits ou achats gratuits.
Quelles sont les formules internationales de la Caisse d’Epargne?
La formule 1 est limitée à 3 retraits et 10 achats hors zone euro, en 7 jours pour un montant de 4€ par mois. Il n’y a pas d’engagement de durée mais on ne peut l’activer qu’une fois par mois.
La formule 2 dite « Séjour » porte le nombre de retraits à 4 par semaine et des achats illimités sans frais. En revanche, elle est appliquée par mois mais doit être activée pendant deux mois minimum.
La formule 3 « Séjour + » avec retraits et achats illimités est censée s’adresser aux voyageurs qui font des longs voyages ou des tours du monde, mais à 18€ / mois en plus du prix de la carte je ne vois pas qui y recourt.
Ultim de Boursorma, mon choix de carte bancaire gratuite et sans frais pratique en voyage
Suite à mes déconvenues dans ma banque historique, j’ai donc adopté la carte Ultim de Boursorama, gratuite et disponible sans niveau de ressources (sous réserve d’une transaction par mois). Elle est vraiment idéale surtout qu’elle est valable avec les mêmes conditions hors d’Europe.
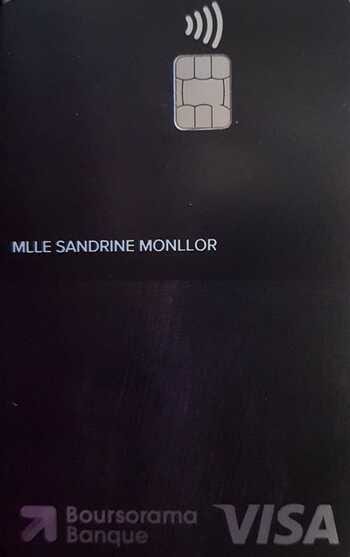
J’ai parcouru de nombreux sites de comparaisons des offres bancaires pour me forger une opinion avant de m’engager et bien sûr, j’ai été lire toutes les conditions de chaque carte et de l’ensemble du contrat avec la banque pour prendre connaissance des frais de résiliation éventuels, qui peuvent être rédhibitoires.
Je voulais m’assurer que les promesses évoquées sur des sites pas toujours actualisés correspondaient bien à la réalité et n’étaient pas des arguments promotionnels pour attirer de nouveaux clients avec la promesse d’un bonus de quelques dizaines d’euros pour s’inscrire.
Ayant conscience que mes priorités étaient assez claires et importantes :
- avoir une carte bancaire gratuite
- sans condition de ressource pour ne pas avoir à se justifier sachant que mon activité professionnelle est aléatoire donc ne permet pas de garantir certains plafond
- une carte incluant la gratuité des frais de retrait et d’achat à l’étranger hors zone euro
- pas de frais de tenue de compte
- la possibilité d’avoir un échange par téléphone et non pas uniquement par chatbot
- pas de frais en cas de clôture
Le nombre de cartes s’est rapidement resserré autour d’une dizaine. Dans la plupart des cas, la carte était gratuite mais générait des frais à l’étranger, et il pouvait y avoir des frais de tenue de compte. Les frais de résiliations atteignaient jusqu’à 300 ou 500€. Autant dire que l’essai avait un coût.
Boursorama m’a paru le plus pertinent, même si j’ai hésité avec Hello bank! et Fortuneo. Il figurait toujours sur le podium, souvent en 1ère ou 2ème position des classements, ce qui me semblait rassurant après avoir visité plus de 30 sites spécialisés sur le domaine de la finance.
Petit détail qui avait son importance pour moi, je ne souhaitais pas passer par un service uniquement digital, par tchatbot ou tchat, ou message électronique. J’ai trouvé l’expérience de Max assez décevante, que ce soit la réactivité de l’équipe pour répondre aux questions et aux problèmes ou leur gestion. Je recherchais donc un service joignable par téléphone et si possible sans numéro surtaxé.
L’opération d’inscription et de validation de toutes les étapes exige environ 15 jours (hors problèmes liés à des pièces du dossier). Si vous retenez l’option de prendre une carte bancaire 0 frais chez Boursoroma à l’occasion d’un séjour en Croatie par exemple, prévoyez bien de vous inscrire dans des délais de 3 semaines avant le départ.
Il faut environ 15 min pour s’inscrire et remplir les diverses informations personnelles et souscrire à l’offre souhaitée, puis envoyer les pièces de type carte d’identité, pour valider son dossier. Le site Boursorama met ensuite 5 jours pour étudier les éléments à sa disposition et engager le processus d’activation. Il faut opérer un dépôt de 500 € (à l’époque), ce qui a été fait sous 72h depuis ma banque Caisse d’Epargne qui a mis en place un procédé de sécurisation pour que les virements demandés ne soient pas frauduleux. Une fois ce versement fait, Boursorama envoie sous 3 à 5 jours les codes d’activation du compte en ligne et la carte bancaire dont on peut alors récupérer le code secret en se connectant sur son compte.
J’ai apprécié la réactivité du service téléphonique joignable gratuitement du lundi au vendredi de 9h à 18h et le samedi jusqu’à 16h30 (hors jours fériés) . Cela semble un détail a priori, mais plusieurs concurrents n’avaient pas de services téléphoniques pour les clients, ou un service payant ou uniquement par chatbot. Et pour avoir expérimenté les insuffisances de ce système avec Max, je ne souhaitais pas un service uniquement virtuel.
L’attente pour obtenir un interlocuteur a été faible dans les trois cas où je l’ai sollicité. La personne m’a bien renseignée et je n’ai pas ressenti la virtualité de la banque en ligne. D’ailleurs, cela m’a même donné l’impression qu’il était plus facile de joindre une banque de ce type qu’une banque traditionnelle comme la mienne, où je peine de plus en plus à joindre mon conseiller, ou à trouver le bon interlocuteur sur des questions trop spécifiques par rapport aux cartes bancaires et à leurs assurances.
Je suis ravie de mon expérience chez Boursorama après trois ans. Je n’ai pas de frais bancaire ni de gestion de compte. La carte est vraiment gratuite, puisque la condition de gratuité est dérisoire : un achat par mois, quel que soit le montant.
Souscrire à la carte Ultim de Boursorama : attention, prévoir une inscription au moins 10 jours avant le départ
Une offre de plus en plus large : la carte bancaire pour voyager ne sert pas qu’à payer!
Des équivalents existent comme la Mastercard Gold Zero, la Visa d’Hello bank! en général gratuites à vie ou du moins sans frais de tenue de compte! Mais cette gratuité ne signifie pas que vous pourrez payer sans frais de retrait ou de commission hors zone €. Global alliance d’Hello bank! permet de ne pas payer de frais dans plus de 50 pays. Vous économiserez déjà le coût de la carte bancaire, qui reste assez cher (entre 5 et 30€ selon les options). Certaines proposent également des options payantes ponctuelles pour ne pas payer de frais pour un nombre de transactions donné comme l’option Zéro commission de HSBC.
Néanmoins ces solutions supposent l’ouverture d’un compte et ce n’est pas toujours pratique ni envisageable, quand on n’a pas anticipé ses besoins. C’est pourquoi je vous recommande plutôt les nouvelles solutions qu’adoptent les voyageurs du monde entier.
N26 et Revolut
D’autres alternatives sont envisageables pour ne pas payer de frais dans de nombreuses destinations dans le monde : consultez les solutions de N26, banque mobile allemande compétitive pour les voyageurs avec N26 Black Mastercard sans frais de retrait hors zone €, ni d’achat (sous conditions) et la Revolut Card qui propose aussi un système très pertinent pour payer en Croatie sans frais d’achats ni de retraits. Mais cela suppose d’être prévoyant si vous voulez recourir à ce service, donc n’attendez pas la veille du départ pour vous interroger.
Attention : N26 et Revolut sont respectivement allemande et anglaise. Il est donc exigé de déclarer son compte étranger sur la déclaration de revenus annuelles. C’est une formalité type facile à remplir. Cela ne sera pas taxé probablement, mais ce n’est pas automatique et il vous appartient de déclarer, sous peine de fortes amendes et de signalements par les établissements comme le veut la nouvelle loi européenne de lutte contre les fraudes et le secret bancaire.
Avez-vous pensé aux assurances et assistances de votre carte bancaire à l’étranger ?
Quand on choisit une carte pour voyager, les frais de paiement et de retrait sont faciles à comparer. Les assurances le sont beaucoup moins. Pourtant, elles peuvent faire une vraie différence lorsqu’un problème survient à plusieurs centaines ou milliers de kilomètres de chez soi.
Selon votre carte et le contrat associé, vous pouvez bénéficier d’une assistance médicale, d’un rapatriement, de garanties concernant l’annulation, les bagages, certains retards ou encore la location d’une voiture.
Mais attention : avoir une carte bancaire avec des assurances ne signifie pas automatiquement être bien assuré pour son voyage. Les plafonds, franchises, exclusions, personnes couvertes et conditions d’activation peuvent considérablement varier.
Assurance et assistance : ce n’est pas la même chose
Les deux termes sont souvent employés ensemble alors qu’ils correspondent à deux types de protection différents.
L’assistance sert avant tout à vous aider lorsqu’un événement survient pendant le voyage. Elle peut par exemple organiser un rapatriement, apporter une assistance médicale, prévoir un retour anticipé dans certaines circonstances ou fournir une aide juridique, selon les prestations prévues au contrat.
L’assurance intervient plutôt pour indemniser un préjudice couvert par le contrat : annulation ou interruption du voyage, bagages perdus ou endommagés, certains retards ou dommages concernant une voiture de location, par exemple.
Cette distinction est importante car les conditions permettant de bénéficier d’une assistance et celles permettant d’obtenir une indemnisation ne sont pas nécessairement identiques.
Quelles garanties votre carte bancaire peut-elle inclure ?
Tout dépend de la banque, du réseau de paiement, du niveau de la carte et surtout du contrat associé. Selon les cas, vous pourrez notamment trouver :
- une assistance médicale et le rapatriement ;
- la prise en charge ou le remboursement de certains frais médicaux à l’étranger ;
- une garantie annulation ou interruption de voyage ;
- des garanties concernant la perte, le vol ou le retard des bagages ;
- une indemnisation pour certains retards de transport ;
- une responsabilité civile à l’étranger ;
- une assistance juridique ;
- des garanties concernant les véhicules de location.
La présence d’une garantie dans la brochure commerciale ne suffit cependant pas. Regardez son plafond, sa franchise, ses exclusions et les circonstances précises dans lesquelles elle peut être activée.
Une carte présentée comme « Gold », « Premium » ou spécialement adaptée aux voyageurs n’offre pas nécessairement les garanties dont vous avez besoin.
👉 La notice d’assurance et d’assistance de votre propre carte reste donc le document de référence.
Faut-il avoir payé le voyage avec la carte pour être couvert ?
C’est probablement l’un des points les plus importants à vérifier avant de compter sur les garanties de votre carte bancaire.
On entend souvent dire : « Pour être assuré, il faut avoir payé le voyage avec sa carte. » C’est trop simpliste.
Selon les contrats et la nature de la garantie, les conditions d’activation peuvent être différentes. Certaines prestations d’assistance peuvent être liées à la détention d’une carte valide, tandis que certaines garanties d’assurance exigent que tout ou partie de la prestation concernée ait été réglé avec cette carte.
Par exemple, une garantie concernant l’annulation d’un voyage, un billet de transport ou une voiture de location peut prévoir des conditions de paiement précises. Il ne faut donc jamais appliquer une règle unique à toutes les garanties.
Vérifiez chaque garantie séparément dans la notice de votre carte.
Et faites-le avant de réserver, pas lorsqu’un problème survient. Si une garantie impose le paiement avec la carte concernée, il sera évidemment trop tard pour remplir cette condition après le sinistre.
Qui est réellement couvert par l’assurance de votre carte bancaire ?
Autre piège : penser que la garantie concerne automatiquement toutes les personnes qui voyagent avec vous.
Selon le contrat, la couverture peut s’étendre au conjoint ou partenaire, aux enfants ou à certaines personnes fiscalement à charge. Mais les définitions, conditions d’âge, liens familiaux ou exigences de voyage en commun peuvent varier.
Si vous partez en famille, en couple ou avec des amis, vérifiez donc qui est nommément ou juridiquement considéré comme bénéficiaire des garanties.
Ne partez pas du principe que parce que vous avez payé plusieurs billets avec votre carte, tous les voyageurs disposent automatiquement des mêmes protections.
Combien de temps êtes-vous couvert à l’étranger ?
C’est un critère souvent oublié pour les voyages longs.
Une carte peut proposer des garanties intéressantes tout en limitant leur application aux voyages d’une certaine durée. Une couverture adaptée à deux semaines de vacances ne l’est donc pas nécessairement pour un séjour de plusieurs mois.
Regardez précisément la durée maximale prévue par votre contrat, mais aussi la manière dont cette durée est calculée.
Cette vérification devient particulièrement importante pour un tour du monde, un séjour de plusieurs mois, un voyage professionnel prolongé ou toute autre absence longue.
Les plafonds sont-ils suffisants pour votre destination ?
Lire « frais médicaux à l’étranger » dans une liste de garanties ne suffit pas.
Ce qui compte réellement est le montant jusqu’auquel ces frais peuvent être pris en charge, ainsi que les franchises, exclusions et modalités prévues par le contrat.
Le niveau de couverture nécessaire n’est pas forcément le même pour quelques jours dans un pays européen et pour un voyage dans une destination où une hospitalisation peut représenter une dépense considérable.
Il faut donc toujours mettre les plafonds proposés en regard de votre destination, de la durée du séjour et des risques financiers auxquels vous pourriez réellement être confronté.
L’assurance de votre carte bancaire suffit-elle pour voyager ?
Une carte bancaire haut de gamme ne suffit pas nécessairement.
Une carte proposant de nombreuses assurances peut parfaitement répondre aux besoins d’un voyageur et être insuffisante pour un autre. Tout dépend du voyage : destination, durée, activités pratiquées, véhicule de location, valeur des bagages, dépenses engagées à l’avance ou encore niveau de couverture recherché.
À l’inverse, souscrire systématiquement une assurance voyage supplémentaire sans examiner ce que vous possédez déjà peut conduire à payer deux fois pour des garanties proches.
La bonne démarche consiste donc à faire d’abord l’inventaire des protections de votre carte bancaire et de vos autres contrats, puis à identifier leurs limites avant de rechercher une couverture complémentaire.
Carte bancaire, mutuelle, assurance habitation, assistance ou autres contrats peuvent déjà vous apporter certaines protections. Faites-en l’inventaire avant d’acheter une assurance voyage supplémentaire.
Ensuite seulement, recherchez les éventuels trous dans votre couverture : plafonds médicaux insuffisants, annulation absente, durée trop courte, activités exclues, franchise importante…
Vous pourrez alors choisir une assurance complémentaire pour combler un besoin réel plutôt que payer des garanties en doublon.
Les points à vérifier dans la notice d’assurance de votre carte
Les brochures commerciales résument généralement les avantages d’une carte. Pour savoir ce qui se passera réellement en cas de problème, prenez quelques minutes pour consulter la notice complète d’assurance et d’assistance.
Voici les points que je vérifierais en priorité avant un voyage :
| À vérifier | Les questions à vous poser |
|---|---|
| Frais médicaux | Quel est le plafond ? Existe-t-il une franchise ? S’agit-il d’une avance ou d’un remboursement ? |
| Rapatriement et assistance | Dans quelles circonstances interviennent-ils ? Faut-il contacter l’assistance avant d’engager certaines dépenses ? |
| Annulation / interruption | Quels motifs sont acceptés ? Quel est le plafond d’indemnisation ? |
| Bagages | Perte, vol, détérioration et retard sont-ils couverts ? Avec quels plafonds et exclusions ? |
| Durée du séjour | Pendant combien de jours consécutifs les garanties restent-elles valables ? |
| Bénéficiaires | Qui est réellement couvert : titulaire, conjoint, enfants ou autres personnes ? |
| Conditions de paiement | La prestation concernée doit-elle avoir été réglée totalement ou partiellement avec cette carte ? |
| Location de voiture | Quels dommages, véhicules et situations sont couverts ? Quelles franchises et exclusions sont prévues ? |
| Activités pratiquées | Certains sports ou activités sont-ils exclus ou soumis à des conditions particulières ? |
| Territorialité | Dans quels pays les garanties s’appliquent-elles et existe-t-il des exclusions géographiques ? |
Ne cherchez pas nécessairement à obtenir la couverture la plus élevée dans toutes les catégories. L’objectif est plutôt de repérer les garanties importantes pour votre voyage et les éventuelles failles de votre couverture actuelle.
Carte bancaire ou assurance voyage complémentaire : comment décider ?
Une fois ce bilan réalisé, trois situations peuvent se présenter.
Les garanties de votre carte correspondent à votre voyage : inutile de souscrire automatiquement une assurance supplémentaire simplement parce qu’elle vous est proposée lors d’une réservation.
Certaines protections sont suffisantes mais d’autres vous semblent trop limitées : recherchez alors une assurance complémentaire qui couvre précisément ce qui vous manque.
Enfin, si votre carte offre peu de garanties, si votre séjour est long ou si votre destination, vos activités ou les sommes engagées nécessitent davantage de protection, un contrat d’assurance voyage spécifique peut devenir pertinent.
Dans tous les cas, ne comparez pas seulement le prix des contrats. Plafonds, franchises, exclusions et conditions de prise en charge peuvent faire une différence considérable lorsqu’un problème survient.
👉 Le bon réflexe consiste donc à partir de vos besoins, à faire l’inventaire des protections dont vous disposez déjà, puis à confronter les plafonds, franchises et exclusions des différents contrats. J’ai justement préparé une méthode détaillée pour comparer une assurance voyage critère par critère et déterminer les garanties dont vous avez réellement besoin et éviter les doublons.

Me contacter par mail?